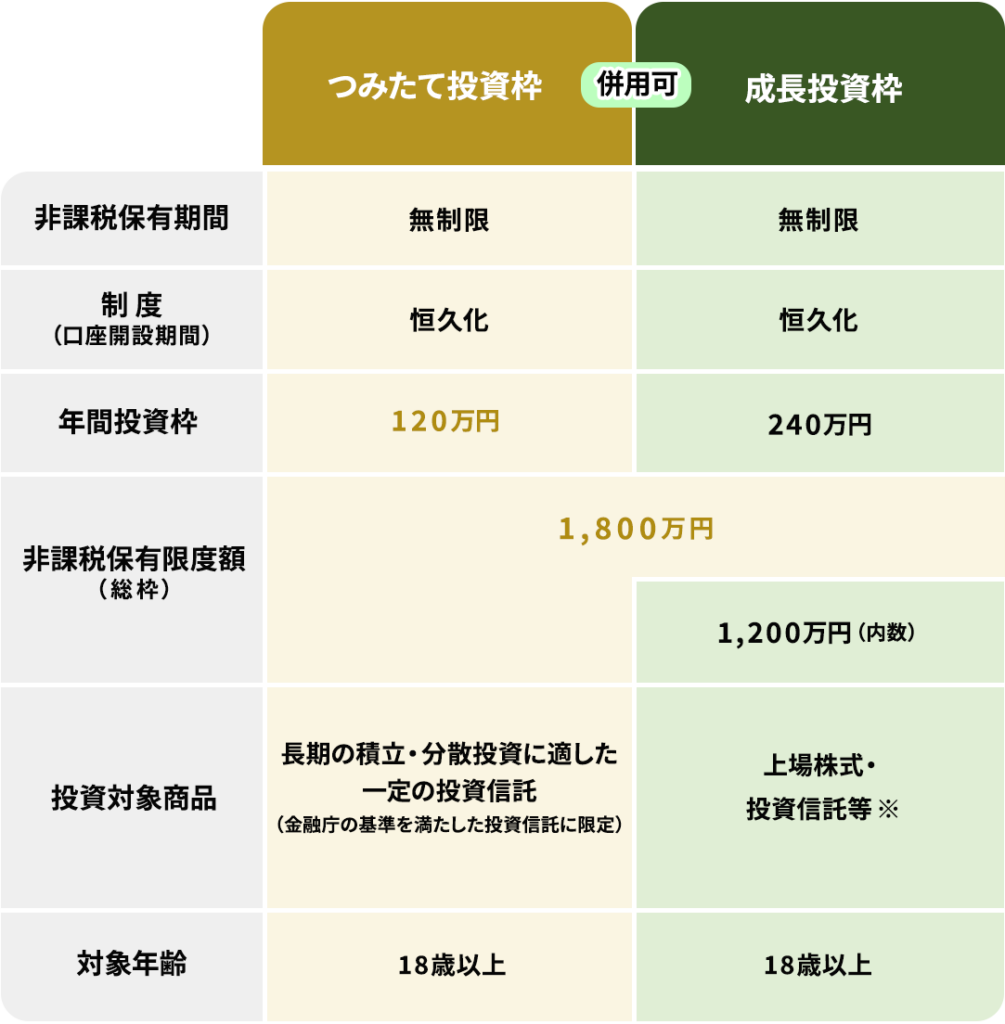
NISAの「つみたて投資枠」は、長期・積立・分散投資に適した一定の投資信託などを、非課税で保有できる仕組みです。2024年からのNISAは制度が恒久化され、非課税保有期間も無期限になりました。ただしNISAは元本保証制度ではなく、損失が出る可能性があります。
つみたて投資枠とは?
金融庁の基準を満たした投資信託・ETFなどを対象に、定期的に積み立てながら投資できるNISAの枠です。対象商品は販売手数料や信託報酬、運用期間など一定要件があります。
年間投資枠はいくら?
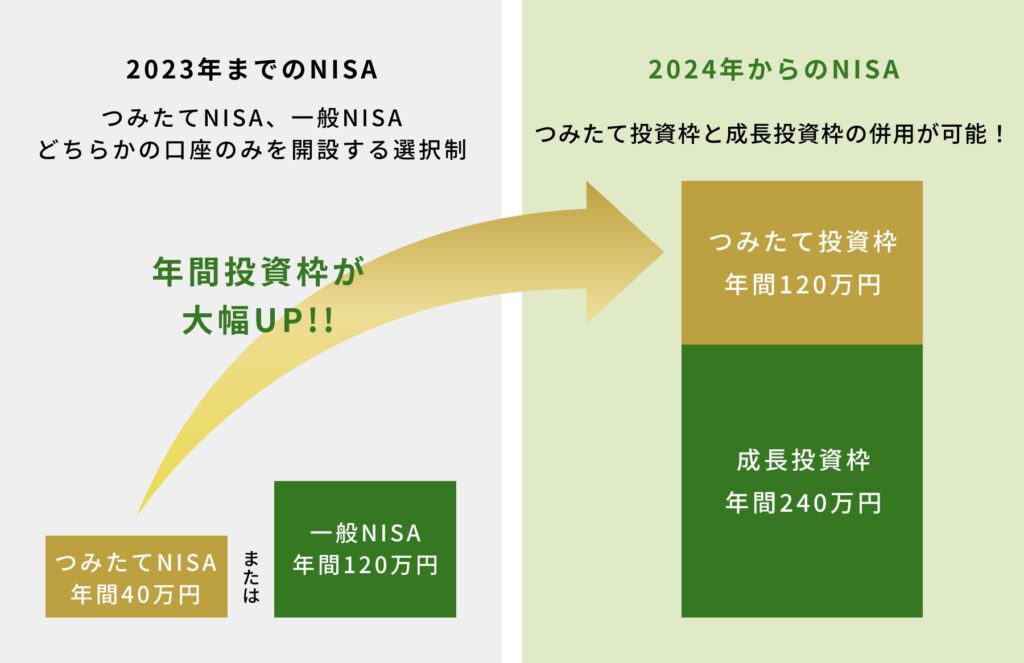
2024年からの制度ではつみたて投資枠は年間120万円です。成長投資枠240万円と併用でき、年間最大360万円までNISAで投資できます。
非課税保有限度額
NISA全体の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。つみたて投資枠だけを使うこともできます。
売却したら枠は戻る?
保有商品を売却した場合、売却した商品の取得金額(簿価)分の総枠を翌年以降に再利用できます。ただし、その年の年間投資枠が売却直後にその場で復活するわけではありません。
対象商品はどう決まる?
金融庁へ届け出された、長期の積立・分散投資に適した一定商品が対象です。毎月分配型ではない、販売手数料が一定条件を満たすなど基準があります。
NISAなら損しない?
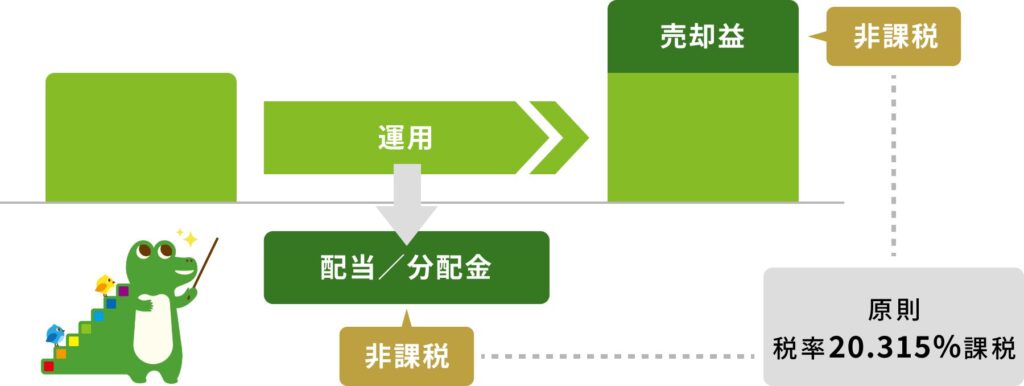
違います。NISAは利益にかかる税金を非課税にする制度で、投資商品の価格下落を補償する制度ではありません。元本割れもあります。
初心者は何を比較する?
- 何に投資する商品か
- インデックス型かアクティブ型か
- 信託報酬
- 純資産総額
- 値動きの大きさ
- 自分が何年保有する予定か
「人気ランキング1位だから」だけで選ぶのではなく、商品説明書と目論見書を確認してください。
積立額は月10万円必要?
年間120万円は上限であり、使い切る義務はありません。月1万円、3万円など家計に無理のない金額から始めることもできます。
生活防衛資金と分ける
急な病気・失業・家電故障など数年以内に使う可能性が高いお金まで投資すると、相場下落時に売却せざるを得ない場合があります。日常生活に必要な現金と長期投資資金を分けることが大切です。
つみたて投資枠と成長投資枠、どちらから?
両方を必ず使う必要はありません。長期の積立投資を中心にしたい人はつみたて投資枠だけでも制度を利用できます。個別株なども組み合わせたい場合に成長投資枠を検討します。
5年以上検索される理由
NISAは恒久化され、毎年18歳になる新規対象者や投資を始める社会人が生まれます。相場環境や人気商品が変わっても、年間枠・総枠・売却後の再利用という制度理解の検索は長期的に続きます。
長く使える情報として覚えておきたいこと
このテーマは数年単位で検索され続けますが、画面表示や細かな手順、対応機種、料金、提供条件はアップデートで変わることがあります。検索結果の古い記事だけで操作せず、実際に作業する直前には公式サポートの最新画面を確認してください。
特にアカウント、データ移行、本人確認、クラウド保存に関わる操作では、途中で戻せない処理や削除を伴うことがあります。「とりあえず消す」「旧端末を先に初期化する」といった進め方は避け、バックアップとログイン情報の確認を先に行うのが安全です。
困ったときは何を確認する?
- 使っている端末・OS・アプリのバージョン
- 公式サポート記事の更新日
- アカウントに登録したメールアドレスや電話番号
- バックアップの最終実行日時
- 操作前後で消えるデータ・残るデータ
同じサービス名でも、iPhoneとAndroid、カード版とモバイル版、無料プランと有料プランで手順が違う場合があります。自分の環境と一致する説明を選ぶことが、トラブルを避ける最も重要なポイントです。
長期で制度を使うために確認したいこと
税・資産形成の制度は、基本枠組みが続いても税制改正や対象商品の追加・変更が行われます。この記事で制度の考え方を理解したうえで、実際に申請・投資する年の公式情報を必ず確認してください。
上限額を「目標額」と考えない
制度上の上限は、必ず使い切るべき金額ではありません。家計、収入、緊急資金、将来の支出予定は人によって違います。税制優遇があるからという理由だけで無理に資金を出すと、生活費が不足したり、必要なときに不利なタイミングで資産を売却したりする可能性があります。
公式情報と金融商品の広告を分けて読む
制度を説明する国のページと、商品・サービスを販売する企業のページでは目的が異なります。制度の上限・税務ルールは公的機関、具体的な商品・手数料は金融機関の資料というように情報源を分けると判断しやすくなります。
記録を残す
申請書、寄附受領書、取引報告書、口座情報など、後から確認できる記録を保存しておきます。オンラインで完結する手続きでも、受付完了メールやPDFを保管すると、翌年の税額確認や問い合わせで役立ちます。
制度利用とリスク管理は別
税制上有利な制度でも、投資損失や申請漏れを自動的に防いでくれるわけではありません。制度のメリットと、商品価格変動・期限管理・申告義務などのリスクを分けて理解することが重要です。
毎年確認するとよい項目
- 制度改正の有無
- 年間上限・対象条件
- 提出期限
- 自分の住所・家族構成・所得の変化
- 金融機関・自治体から届いた最新案内
前年と同じ条件だと思い込まず、年に一度だけでも公式情報を見直すと、制度変更や自分の状況変化へ対応しやすくなります。
よくある質問
検索記事だけを見てそのまま操作して大丈夫?
基本の考え方を理解するには役立ちますが、実際の手続き・設定・購入条件は更新される可能性があります。最後の操作をする前に、記事内の出典から公式ページを開き、現在の画面・対象条件・期限が一致しているか確認してください。
数年前の記事でも使える?
制度や仕組みの基本が同じなら参考になりますが、数字、対応機種、受付時間、料金、必要書類などは古くなりやすい部分です。「何のための仕組みか」は長く使える情報、「いくら・いつ・どの機種」は更新確認が必要な情報と分けて読むと判断しやすくなります。
迷ったらどこへ問い合わせる?
行政手続きなら自治体・国の窓口、端末やサービスなら公式サポート、交通なら運営事業者など、実際に処理を行う主体へ確認するのが確実です。検索結果の第三者サイトだけで個別ケースを断定しないようにしましょう。
まとめ
NISAのつみたて投資枠は年間120万円、非課税保有期間は無期限です。NISA全体の非課税保有限度額は1,800万円で、売却した簿価分は翌年以降に再利用できます。ただし元本保証ではありません。上限を使い切ることより、生活資金と分けて無理のない金額で長期・積立・分散を考えることが重要です。